
- 15억 이상 고가 주택 거래 중 '증권 매각 대금' 조달 비중 13.2%로 사상 최고
- 정부의 주식시장 활성화 정책 무색… 전문가들 "구조적 신뢰 회복이 우선"
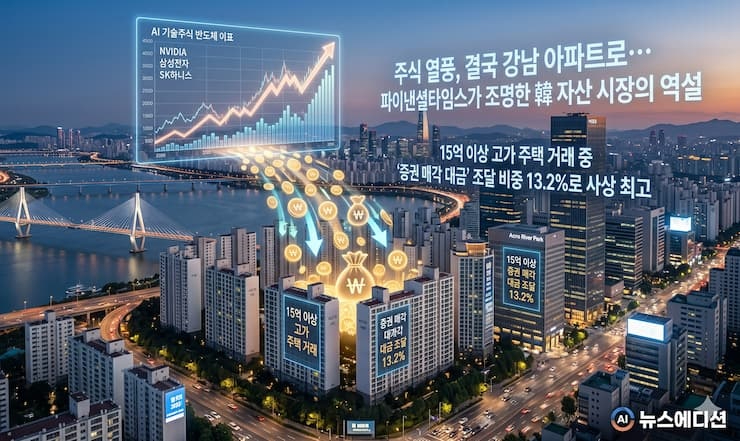
[뉴스에디션] 글로벌 인공지능(AI) 열풍을 타고 자본시장에서 창출된 국내외 유동성이 미래 산업으로의 재투자 대신 서울의 과열된 부동산 시장을 떠받치는 자금줄로 유입되고 있다는 외신의 지적이 나왔다. 주식시장 활성화를 통해 시중 자금을 자본시장으로 유도하려던 정부의 정책 기조가 굳건한 '부동산 불패 심리'에 밀려 난항을 겪고 있다는 분석이다.
영국 금융 전문 매체 파이낸셜타임스(FT)는 지난 6월 25일 자 보도에서 '한국인들, AI 주식으로 얻은 횡재를 과열된 부동산 시장에 쏟아붓다(South Koreans pour AI stock windfalls into overheated property market)'라는 제하의 기사를 통해 한국 자산 시장의 편중된 자금 흐름을 집중 조명했다. FT는 "한국 정부가 기술주 랠리에도 불구하고 투자자들의 자금을 부동산 시장에서 자본시장으로 전환하도록 설득하는 데 애를 먹고 있다"고 보도했다.
고가 아파트 매매 자금 13%가 '주식 판 돈'… 사상 최고치
FT의 보도에 따르면 이러한 현상은 구체적인 수치로 증명되고 있다. 한국 국토교통부 데이터를 인용한 보도에서 지난 4월 기준 한국 내 15억 원(약 97만 4,000달러) 이상의 고가 주택 매매 거래 중 '증권 매각 대금'을 통해 자금을 조달한 비중이 13.2%에 달한 것으로 나타났다.
이는 관련 통계가 작성된 이후 처음으로 두 자릿수를 기록한 것이자, 지난 5년간의 월평균 수치(약 4.6%)와 비교하면 3배에 육박하는 사상 최고 수준이다. 미국 테크 기업이나 국내 반도체 대형주에 투자해 차익을 실현한 개인 투자자들이 주식을 매도한 자금을 쥐고 대거 서울 고가 부동산 시장으로 진입했음을 보여주는 대목이다.
FT와 인터뷰한 한 국내 IT 업계 종사자는 주식으로 번 돈이 결국 부동산으로 환류하는 구조가 자산 시장의 악순환으로 이어질 것이라고 우려했다.
가계 자산 75%가 부동산… 정부 정책 외면하는 현실
이 같은 유동성의 향방은 시중 자금을 생산적인 자본시장으로 유도하려던 정부의 정책적 노력이 시장에서 외면받고 있는 국내 현실을 고스란히 반영한다.
그동안 정부는 가계 자산의 무려 75%가 부동산에 묶여 있고 주식 비중은 9%에 불과한 기형적 구조를 깨기 위해 대출 규제를 강화하고 주식시장으로의 자금 유입을 적극 유도해 왔다. 과도한 주거비 상승이 자산 불평등을 심화시키고 청년 세대의 결혼과 출산을 가로막는 사회적 요인으로 작용한다는 판단에서다.
그러나 시장을 지배하는 '부동산 불패'의 신화는 정부의 경고보다 단단했다. 금융당국의 대출 규제와 경고에도 불구하고 올해 1월 말부터 5월 말까지 서울의 주택 가격은 3.1%, 수도권 전체는 1.9% 상승하며 과열 양상을 이어갔다. 최근 국내 부동산 시장에서는 주식 매각 대금뿐만 아니라 정책 금융 상품을 활용한 실수요 및 투자 수요까지 맞물리며 서울 주요 지역을 중심으로 신고가 경신이 잇따르는 추세다.
국내 금융 전문가들은 투자자들이 주식시장에서 기업의 성장을 신뢰하고 장기 투자할 수 있도록 돕는 구조적 개혁이 선행되지 않는다면, 자본시장이 거두는 혁신의 결실은 결국 과열된 부동산 시장을 자극하는 불씨로 쓰일 뿐이라는 점에서 이것이야말로 한국 자산 시장의 역설이라고 입을 모으고 있다.