
- 대출 수수료 챙기며 손실 위험은 투자자 전가… ‘위험의 외주화’가 부른 구조적 한계
- 금융당국 실손실률 공시·부실업체 퇴출 카드 제시… 실효성 있는 체질 개선은 과제
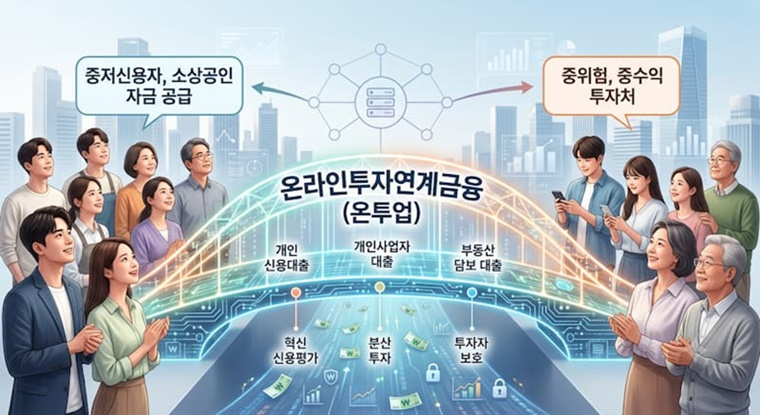
[뉴스에디션] 금융당국이 최근 온라인투자연계금융업(이하 온투업)의 체질 개선 및 중저신용자 자금공급 활성화를 위한 종합 대책을 발표했다. 2020년 온투업법 시행 이후 제도화 6년 차를 맞아 누적 대출액 20조 원을 돌파했지만, 당국이 다시 대대적인 수술에 나선 배경에는 온투업 시장이 처한 구조적 한계가 자리 잡고 있다.
‘대출중개’의 본질과 책임의 불균형
온투업(P2P금융)은 일반 은행과 근본적으로 다른 수익 구조를 갖는다. 은행은 고객의 예금을 바탕으로 자금을 대출하고 연체나 부실이 발생하면 금융회사가 직접 손실을 부담한다. 반면 온투업은 온라인 플랫폼을 통해 돈이 필요한 차입자와 수익을 노리는 투자자를 연결해 주는 ‘연계대출·투자 중개 플랫폼’이다.
온투업체는 자금을 직접 대출하는 것이 아니라 중개 및 관리 수수료를 주요 수익원으로 삼는다. 이 과정에서 대출 실행에 따른 수수료 수익은 플랫폼이 취하지만, 차입자의 연체나 채무불이행으로 인한 원금 손실 위험은 100% 개인 투자자에게 귀속되는 구조적 불균형이 발생한다.
3대 이해관계가 만든 ‘위험의 외주화’
관련 업계와 전문가들은 온투업 시장이 본래 취지인 ‘대안 신용평가를 통한 중금리 신용대출’에서 벗어나 부동산 담보 위주로 변질된 배경에 정책당국과 전통 금융권, 영업주체의 이해관계가 복합▪ 정책당국: ‘핀테크 혁신’과 ‘포용금융’이라는 정책적 성과를 우선시하면서, 시장 형성 초기 사후 감독과 경영지표의 검증 체계 구축에 미흡했다는 지적을 받는다.
▪ 전통 금융권: 위험도가 높은 중·저신용자 대출 부담을 온투업 시장으로 흡수시키며, 자사의 건전성 지표를 유지하는 일종의 ‘위험 외주화’ 효과를 누렸다.
▪ 영업주체: 대안 신용평가 모형 개발보다는 손쉽게 덩치를 키우고 수수료 수입을 올릴 수 있는 부동산 담보대출과 주식담보대출(스탁론)에 영업을 집중했다. 실제로 온투업 대출 중 부동산 담보와 스탁론 비중은 70% 수준에 달하며, 개인신용대출 비중은 최근 5년 평균 11.6%에 불과하다.
지표의 착시와 투자자 보호의 사각지대
이러한 구조적 한계는 부동산 경기 하락 및 경기 침체기와 맞물려 투자자 피해로 이어졌다. 일부 온투업자의 내부통제 미흡과 규제 우회 광고, 검증되지 않은 경영지표 공시 등은 시장의 신뢰를 떨어뜨리는 주요 원인이 됐다.
특히 매각이나 제각 처리된 부실채권을 제외하고 계산하는 단순 연체율 착시 현상으로 인해 투자자가 실제 위험도를 객관적으로 판단하기 어려웠으며, 부실 업체의 적시 퇴출 기전이 작동하지 않아 부실 채권이 방치되는 문제점도 노출됐다.
제도 개편의 실효성과 향후 과제
금융위가 이번에 발표한 대책은 중저신용자 대출 우수 업체에 대한 인센티브 제공과 함께, 연체율 외에 ‘실제 손실률’ 공시 의무화, 주요 경영정보에 대한 외부감사 도입, 부실업체 직권말소 근거 신설 등 투자자 보호 강화를 골자로 한다.
그러나 이러한 제도적 정비가 실효성을 거두기 위해서는 단순한 투자 한도 상향이나 연계투자 확대에 그쳐서는 안 된다. 온투업체들이 실질적인 대안신용평가 역량을 갖추도록 엄격히 검증하고, 플랫폼의 도덕적 해이를 막을 수 있는 최소한의 책임성 확보 방안이 병행되어야 한다. 아울러 행정·전문 용어로 포장된 금융 정보를 이용자 눈높이에 맞춰 투명하게 공개하는 노력이 시급하다.