
- 법정기한보다 한 달 앞당겨 8월 27일 조기 지급…근로장려금은 20대·단독가구 최다 수혜
[뉴스에디션] 국세청은 2025년 귀속 정기분 근로·자녀장려금을 법정기한인 10월 1일보다 한 달 앞당겨 8월 27일 지급했다. 지급 대상은 270만 가구, 규모는 2조 8,741억 원으로 가구당 평균 106만 원이 돌아갔다.
이번 지급 대상은 올해 5월 장려금을 신청한 가구 가운데 근로·사업·종교인 소득이 있는 가구로, 근로장려금은 204만 가구에 2조 2,551억 원, 자녀장려금은 66만 가구에 6,190억 원이 각각 지급됐다.
2025년 귀속 연간 근로·자녀장려금 지급 규모는 반기분(204만 가구, 2조 3,594억 원)을 포함해 총 474만 가구, 5조 2,335억 원으로 집계됐다. 국세청은 명목임금과 재산가액 상승 등으로 소득·재산 요건을 충족하지 못하는 가구가 늘면서 전체 지급 규모는 감소하는 추세라고 설명했다.
근로장려금은 단독가구, 자녀장려금은 홑벌이가구 비중 커
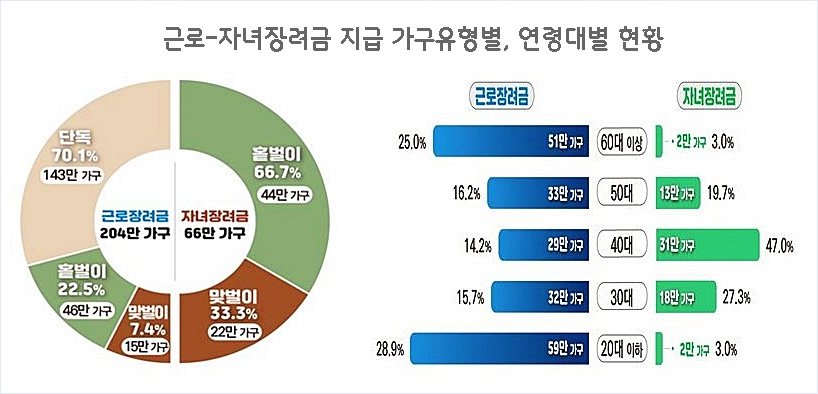
가구 유형별로 보면 근로장려금은 단독가구가 143만 가구(70.1%)로 가장 많았다. 자녀장려금은 맞벌이가구(22만 가구, 33.3%)보다 소득이 상대적으로 적은 홑벌이가구(44만 가구, 66.7%)의 비중이 더 높게 나타났다.
연령대별로는 근로장려금의 경우 사회 초년생이 많은 20대가 59만 가구로 최다를 기록했다. 자녀장려금은 부양자녀가 많은 40대(31만 가구, 47.0%)와 30대(18만 가구, 27.3%)가 전체의 74.3%를 차지했다.
소득 유형별로는 정기 신청만 가능한 사업소득 가구가 209만 가구(77.4%)로 가장 큰 비중을 차지했다. 근로소득 가구(59만 가구, 21.9%)는 정기 또는 반기 신청을 선택할 수 있어 상대적으로 비중이 낮았다.
계좌입금 또는 현금 수령…사전 안내액과 다르면 상담센터 문의
장려금은 신청 시 선택한 방법에 따라 계좌입금 또는 현금으로 지급된다. 현금 수령을 신청한 가구는 우편으로 발송된 국세환급금 통지서와 신분증을 우체국에 제시하면 받을 수 있으며, 통지서를 분실했을 경우 홈택스에서 재출력할 수 있다.
지급 결과는 우편 또는 모바일로 안내되며, 장려금 상담센터(1566-3636), 자동응답시스템(1544-9944), 홈택스를 통해서도 확인할 수 있다. 사전 안내금액과 실제 지급금액이 다른 경우 등 궁금한 사항은 장려금 상담센터를 통해 평일 오전 9시부터 오후 6시까지 문의할 수 있다.
한편 2025년 귀속 장려금 신청 요건을 충족했음에도 아직 신청하지 못한 경우 12월 1일까지 기한 후 신청이 가능하다. 다만 이 경우 산정액의 5%가 감액돼 95%만 지급된다.
내년부터 근로장려금 소득요건 완화·최대지급액 상향
국세청은 2026년 세법개정안에서 근로장려금의 소득요건과 지급액을 확대할 예정이라고 밝혔다. 2027년 시간당 최저임금 인상분(1만 700원)을 반영해 단독·홑벌이·맞벌이 가구의 소득요건을 완화하고, 물가 상승을 고려해 최대지급액을 360만 원까지 상향한다는 방침이다.
개정안에 따르면 단독가구의 소득요건은 2,200만 원 미만에서 2,600만 원 미만으로, 최대지급액은 165만 원에서 180만 원으로 오른다. 홑벌이가구는 소득요건이 3,200만 원 미만에서 3,700만 원 미만으로, 최대지급액은 285만 원에서 310만 원으로 확대된다. 맞벌이가구는 소득요건이 4,400만 원 미만에서 5,200만 원 미만으로, 최대지급액은 330만 원에서 360만 원으로 늘어난다. 해당 개정안은 2027년 1월 1일 이후 개시하는 과세기간분(2027년 9월 신청분)부터 적용될 예정이다.
[논평] 제도 실효성 유지가 향후 과제
이번 조기 지급은 저소득 근로가구의 생활 안정을 위한 정책적 배려로 해석된다. 다만 연간 지급 규모가 명목임금과 재산가액 상승의 영향으로 계속 감소하는 추세라는 점은, 제도의 실효성을 유지하기 위해 소득·재산 요건에 대한 지속적인 점검이 필요함을 시사한다.
2026년 세법개정안에 담긴 소득요건 완화와 최대지급액 인상은 최저임금 인상과 물가 상승분을 반영한 조치로, 향후 더 많은 저소득 가구가 혜택을 받을 것으로 전망된다. 다만 개정안의 시행 시기가 2027년으로 다소 뒤에 예정돼 있는 만큼, 그 이전까지 발생할 수 있는 지급 대상 축소 문제를 어떻게 보완할지가 향후 과제로 남는다.