
- 가계대출 증가율 1.5% 목표 설정…2030년 GDP 비율 80% 하향 안정화
- 부동산 시장과 금융 절연 본격화, 사업자대출·온투업 규제도 강화
[뉴스에디션] 정부가 26년 가계부채 관리방안을 4월 1일 발표했다. 이억원 금융위원장은 이날 정부서울청사에서 관계부처 합동 점검회의를 열고 “부동산 시장으로의 과도한 자금 쏠림을 끊고 금융이 경제 대전환을 이끌어야 한다”며 강도 높은 관리 기조를 강조했다. 이번 가계부채 관리방안은 총량 관리를 한층 강화하고, 다주택자 대출 연장 제한을 핵심으로 삼아 투기적 대출 수요를 원천 차단하는 데 초점을 맞췄다.
가계대출 총량관리 강화
정부는 26년 가계대출 증가율 목표를 1.5%로 설정했다. 이는 25년 실적(1.7%)보다 낮은 수준으로, 경상성장률 전망치(약 4.9%)의 절반 이하로 엄격히 관리하겠다는 뜻이다. 중장기적으로는 2030년까지 GDP 대비 가계부채 비율을 80%까지 낮추고, 정책대출 비중도 현행 30%에서 20% 수준으로 단계적으로 축소한다. 주택담보대출에 별도 관리 목표를 신설해 주담대 확대와 기타 대출 축소를 막는 편법도 차단한다. 서민·취약차주 지원을 위해 정책서민금융과 중금리 대출 취급분은 예외 물량으로 인정한다.
다주택자 주택담보대출 만기연장 제한
가장 주목되는 대목은 다주택자 대출 연장 제한이다. 다주택자 및 임대사업자가 보유한 수도권·규제지역 아파트 담보대출의 만기연장을 원칙적으로 불허한다. 다만 임차인이 있는 경우 등 불가피한 사유에는 예외를 두되, 무주택자가 해당 주택을 매수할 때 토지거래허가제 실거주 의무를 임대차 종료일까지 유예해 다주택자의 신속한 매물 출회를 유도한다. 이 조치는 4월 17일부터 시행되며, 발표일 이후 만기가 도래하는 대출은 종전 규정에 따라 처리된다.
대출규제 위반 집중 점검
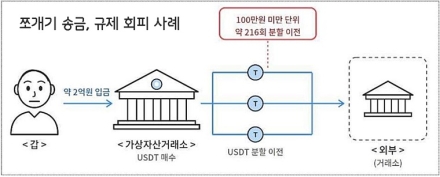
또한 21년 이후 취급된 사업자대출을 전면 점검하고 용도 외 유용 행위에 대한 제재를 대폭 강화한다. 적발 시 신규대출 제한 범위를 해당 금융회사 사업자대출에서 전 금융권 모든 대출로 확대하고, 금지 기간도 1·2차 적발 시 각각 3년·10년으로 늘린다. 국세청은 자금조달계획서를 활용해 고가 아파트 취득 사례를 전수 검증하며, 자발적 상환·수정신고 시에는 검증 대상에서 제외하고 가산세 감면 혜택을 준다. 가계대출 약정 위반 점검도 병행한다.
온라인투자연계금융업자 규제 적용
온라인투자연계금융업자(온투업)에도 규제를 적용해 풍선효과를 막는다. 기존 자율규제(주담대 6억원 한도) 대신 LTV 규제(규제지역 40%, 비규제지역 70%)와 주택가격별 대출한도를 의무화한다. 4월 2일부터 행정지도로 시행된다.
[논평: 부동산·금융 절연의 실효성 점검 필요]
이번 가계부채 관리방안은 그간 누적된 가계부채의 잠재 리스크를 줄이고 부동산 투기를 금융에서 떼어내기 위한 실질적 조치라는 점에서 긍정적이다. 특히 다주택자 대출 연장 제한은 시장에 ‘부동산 투기는 돈이 안 된다’는 메시지를 강하게 전달할 수 있을 전망이다. 그러나 예외 적용 범위가 지나치게 넓어지면 실효성이 떨어질 수 있고, 임차인 보호와 매물 출회 유도 사이의 균형을 세밀하게 관리해야 한다.
정부는 총량관리 목표 달성과 함께 일선 금융회사 창구에서의 혼선을 최소화하기 위한 교육·시스템 점검에 만전을 기해야 한다. 아울러 DSR 확대와 장기고정금리 전환 유도 등 후속 과제를 조속히 발표해 가계부채 구조 개선을 뒷받침한다면, 이번 방안은 단순한 억제 정책을 넘어 금융이 생산적 역할을 하는 전환점이 될 것이다.