
- 노동연령층에서 순유출된 344.9조원, 유년층·노년층으로 흘러갔다
- 1인당 흑자 구간은 28~60세…적자 재진입 나이는 56세(2010년)에서 61세(2024년)로 늦춰져
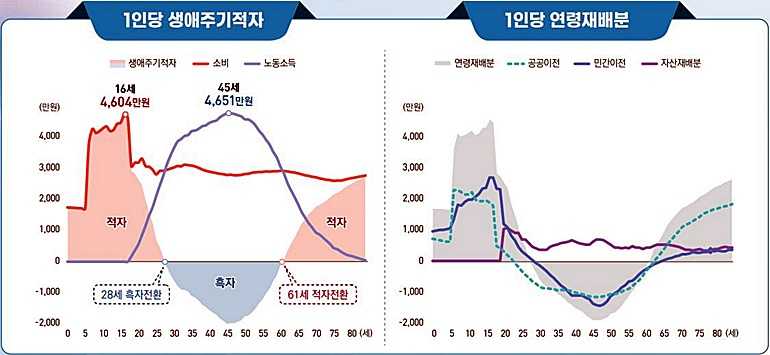
[뉴스에디션] 국가데이터처는 17일 '2024년 국민이전계정'을 발표하고, 소비에서 노동소득을 뺀 생애주기적자가 220.1조원으로 전년보다 7.3조원 줄었다고 밝혔다. 15~64세 노동연령층은 155.0조원 흑자를 기록했다.
이번 발표에서 2024년 소비는 전년 대비 3.4% 증가한 1,509.8조원, 노동소득은 4.6% 증가한 1,289.7조원으로 집계됐다. 노동소득이 소비보다 더 크게 늘면서 생애주기적자 규모가 줄었다.
생소한 용어, 이렇게 이해하면 쉽다
국민이전계정은 나이에 따라 소비와 노동소득이 어떻게 다른지, 그 차이를 세대 간에 어떻게 메우는지를 보여주는 통계다. 핵심 용어는 두 가지다.
생애주기적자는 소비에서 노동소득을 뺀 값이다. 쓰는 돈이 일해서 버는 돈보다 많으면 '적자', 반대면 '흑자'로 본다. 일반적으로 유년층과 노년층은 소비가 많고, 노동연령층은 노동소득이 많다. 0~14세 유년층은 근로기준법에 따라 노동소득이 발생하지 않아 소비 전체가 적자로 잡힌다.
이 적자를 메우는 과정이 '연령재배분'이다. 하나는 대가 없이 오가는 돈이나 서비스인 '이전'이다. 정부가 세금 등을 걷어 교육·보건·연금 등으로 나누는 공공이전과, 부모의 자녀 양육이나 자녀의 부모 부양 같은 가족 간 흐름인 민간이전이 여기에 속한다. 다른 하나는 이자·배당·임료 등 자산에서 얻은 소득에서 저축을 뺀 '자산재배분'이다.
노동연령층 흑자가 유년층·노년층 적자 메웠다
연령계층별로 보면 노동연령층은 155.0조원 흑자였고, 유년층(0~14세)은 186.2조원, 노년층(65세 이상)은 188.9조원 적자였다. 노동연령층의 흑자 규모는 전년보다 18.7조원 커졌고, 노년층 적자는 전년 대비 5.3% 늘었다.
적자를 메운 핵심 경로는 이전이다. 노동연령층에서 순유출된 이전은 344.9조원으로, 유년층에 185.9조원, 노년층에 148.3조원이 순이전됐다. 공공이전은 노동연령층에서 216.3조원이 순유출돼 유년층(93.3조원)과 노년층(123.0조원)으로 유입됐다. 민간이전은 노동연령층에서 128.6조원이 순유출돼 유년층(92.6조원)과 노년층(25.3조원)으로 들어갔다. 노동연령층의 민간이전 순유출은 가구내이전이 112.3조원, 가구간이전이 16.3조원이었다.
자산재배분은 230.8조원으로 모든 연령계층에서 순유입이었다. 노동연령층 189.8조원, 노년층 40.7조원, 유년층 0.3조원이다. 전체 생애주기적자 220.1조원은 이전(-10.7조원)과 자산재배분(230.8조원)으로 충당됐다. 이전 총합이 마이너스인 것은 국외 유출과 회계연도 불일치 등으로 전체 민간이전에서 순유출이 발생했기 때문이다.
16세 소비 최대, 45세 소득 최대…노년층 소비 증가세
1인당 기준으로 보면 나이에 따라 '적자→흑자→적자'의 3단계 구조가 나타난다. 0~27세는 소비가 노동소득보다 커 적자이고, 28세부터 60세까지는 흑자, 61세부터 다시 적자로 돌아선다. 1인당 생애주기적자는 16세에 4,604만원으로 최대 적자였고, 45세에 1,932만원으로 최대 흑자였다.
1인당 소비도 16세에 4,604만원으로 가장 많았다. 유년층은 교육소비, 노년층은 보건소비의 영향이 크다. 1인당 노동소득은 45세에 4,651만원으로 정점을 찍은 뒤 점차 줄었다. 2010년 이후 흑자 진입 나이는 27~28세로 일정한 편이지만, 적자로 다시 들어서는 나이는 2010년 56세에서 2024년 61세로 점차 늦춰졌다. 흑자 기간도 29년에서 33년으로 늘었다.
노년층 소비는 263.7조원으로 전년 대비 8.1% 증가했다. 전체 소비에서 노년층이 차지하는 비율은 17.5%로 0.8%p 상승했다. 민간소비 중 노년층 비율은 2010년 8.4%에서 2024년 15.2%로 커졌다.
10년 전과 비교하면 생애주기적자는 2014년 146.3조원에서 2024년 220.1조원으로 73.8조원 늘었다. 노동연령층 가운데 55~64세는 2014년 적자에서 2024년 흑자로 바뀌었다. 이 연령대는 2010~2019년 적자였으나 2020년 이후 흑자를 유지하고 있다. 노년층의 노동소득은 74.8조원으로 15.7% 증가했다.
노년층으로 향하는 공공이전 순유입은 전년보다 15.7조원 늘었다. 노동연령층에서 공공연금이전으로 빠져나간 순유출은 44.2조원으로, 증가폭(5.4조원)이 공공이전 항목 가운데 가장 컸다.
이 통계는 어디에 쓰일까
국민이전계정은 저출산·고령화로 인구구조와 규모가 바뀔 때 경제와 사회에 어떤 영향이 나타날지 분석하는 데 쓰인다. 연금, 건강보험, 교육, 출산처럼 인구 변화에 민감한 정책을 설계할 때 재정 규모를 가늠하는 기초 자료로도 활용할 수 있다. 예를 들어 일하는 연령층은 줄고 노년층이 늘어날 때 연금·의료 재정 부담이 어떻게 달라질지 살펴보는 출발점이 되는 식이다.
이 통계는 국제연합(UN)의 국민이전계정 지침서를 바탕으로 하되, 국내 기초자료와 정책 활용성을 고려해 방법론을 수정·보완해 작성한다. 국가데이터처가 매년 9월 공표하며, 이번 통계표는 한국은행의 국민소득통계 변경을 반영해 2021~2023년 수치가 수정됐다. 자료는 국가데이터처 누리집과 국가통계포털(KOSIS)에서 확인할 수 있다.
[논평] 고령화 속 세대 간 부담, 통계로 점검할 시점
이번 통계는 소비와 노동소득의 격차가 나이에 따라 뚜렷하게 갈리고, 노동연령층이 공공·민간 이전을 통해 그 격차를 메우는 구조가 이어지고 있음을 보여준다. 노동연령층의 공공이전 순유출은 전년보다 16.6조원 늘었고, 노년층의 소비와 공공이전 순유입도 함께 증가했다. 고령화가 진행될수록 노동연령층이 부담하는 규모가 커질 가능성이 있는 것으로 분석된다.
한편 적자 재진입 나이가 61세로 늦춰지고 노년층 노동소득이 15.7% 늘어난 점은 경제활동 기간이 길어지는 흐름으로 해석될 여지가 있다. 세대 간 부담과 혜택의 균형을 논의할 때 이 통계가 참고 지표가 될 것으로 전망된다. 다만 연령별 자원 흐름을 보여주는 통계이므로, 정책 판단에는 다른 지표와 함께 살펴볼 필요가 있다.