
- 국세청, 합산배제·1세대 1주택 특례 대상자 4만8000명에 안내문 발송
- 임대주택 합산배제·세율 특례 등도 이달 16일부터 함께 접수
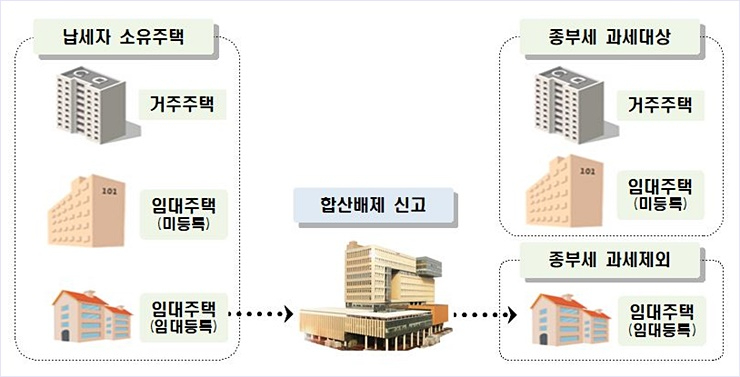
[뉴스에디션] 부부가 공동명의로 1주택을 보유한 경우 올해부터 지분율과 관계없이 합의로 납세의무자를 정할 수 있게 됐다. 국세청은 이 같은 종합부동산세 특례와 합산배제 적용이 예상되는 납세자 4만8000명에게 안내문을 발송했으며, 9월 16일부터 30일까지 홈택스나 서면으로 신고해야 11월 정기고지 때 혜택을 받을 수 있다.
국세청(청장 임광현)은 10일 이 같은 내용의 보도참고자료를 배포하고, 합산배제와 과세특례 대상 부동산을 소유한 납세자가 신고·신청 기간 내에 절차를 마치면 해당 부동산이 비과세되거나 1세대 1주택자 등으로 과세되는 혜택을 받을 수 있다고 밝혔다. 안내문은 모바일이 9일, 우편은 14일 각각 발송된다.
기존에 합산배제나 과세특례를 신고한 경우에는 변동사항이 없으면 다시 신고하지 않아도 계속 적용된다. 다만 임대주택 등록 말소 등으로 요건을 충족하지 못하게 된 경우에는 변동내용을 반드시 신고해야 한다고 국세청은 설명했다.
임대주택·사원용주택 등은 합산배제 대상
일정 요건을 갖춘 임대주택, 사원용주택 등과 주택신축용 토지는 합산배제 신고를 하면 종합부동산세 과세대상에서 제외된다. 임대주택은 지자체·세무서 등록과 의무임대기간(6년·10년 등), 임대료 증액 상한(5%) 등의 요건을 충족해야 한다. 사원용주택은 공시가격 6억 원 이하 또는 전용면적 85㎡ 이하이면서 임대보증금이 주택 공시가격의 10% 이하여야 한다.
이 밖에 주택건설을 위해 취득일부터 3년 이내에 멸실시키는 멸실예정주택, 취득일부터 5년 이내 사업계획승인을 받을 주택신축용토지도 합산배제 대상에 포함된다.
부부공동명의 종부세, 지분 무관 납세자 선택 가능
부부가 공동으로 1주택만을 소유하고 다른 세대원은 주택이 없는 경우, 특례를 신청하면 1세대 1주택자 계산방식을 적용받을 수 있다. 특례가 적용되면 공동 소유자 간 합의로 정한 사람이 납세의무자가 되며 기본공제 12억 원과 연령·보유기간에 따른 세액공제(최대 80%)를 받을 수 있다. 특례를 적용받지 않으면 부부가 각각 납세의무자가 돼 9억 원씩 공제받는 데 그치고 세액공제도 없다.
특히 올해부터는 납세의무자 지정 방식이 바뀌었다. 기존에는 지분율이 높은 사람, 지분율이 같으면 선택한 사람이 납세의무자가 됐지만, 올해부터는 지분율과 무관하게 부부 중 누구든 합의로 납세의무자를 정할 수 있다. 지분율이 낮은 배우자도 납세의무자로 지정될 수 있게 된 것이다.
다만 국세청은 부부 공동명의 특례가 오히려 불리할 수 있다고 안내했다. 공시가격 구간에 따라 특례를 적용하지 않고 부부가 각각 납부하는 것이 유리한 경우와, 공동명의 1주택자 특례를 적용받는 것이 유리한 경우가 갈리기 때문이다. 이에 따라 홈택스나 손택스의 종부세 모의세액계산 서비스를 이용해 유불리를 미리 따져본 뒤 신청할 것을 당부했다.
일시적 2주택·상속주택 등 1세대 1주택 특례
일시적 2주택, 상속주택, 지방 저가주택을 보유한 납세자도 특례를 신청하면 1세대 1주택자로 보고 세액이 계산된다. 특례가 적용되면 기본공제 12억 원과 함께 연령(만 60세 이상)과 보유기간(5년 이상)에 따라 최대 80%의 세액공제를 받을 수 있다.
소형 신축주택 등은 세율 적용 시 주택 수에서 제외
소형 신축주택, 지방 준공 후 미분양주택, 인구감소(관심)지역주택을 소유한 경우 특례를 신청하면 세율 적용 시 주택 수 계산에서 제외돼 3주택 이상자에게 적용되는 중과세율(0.5~5%) 대신 기본세율(0.5~2.7%)을 적용받을 수 있다.
소형 신축주택은 전용면적 60㎡ 이하이면서 취득가액 6억 원 이하(비수도권 3억 원 이하)인 경우, 준공 후 미분양주택은 전용면적 85㎡ 이하이면서 취득가액 6억 원 이하(비수도권 소재)인 경우에 해당한다. 인구감소지역주택은 공시가격 9억 원 이하(비수도권 4억 원 이하), 인구감소관심지역주택은 공시가격 4억 원 이하이면서 해당 주택 취득 전 보유주택과 동일한 시·군·구에 소재하지 않아야 한다.
홈택스 이용하면 신고 편리
국세청은 홈택스를 이용하면 미리채움 서비스, 임대주택 합산배제 자가진단, 세액 모의계산 등 다양한 도움자료를 활용해 신고·신청을 편리하게 할 수 있다고 안내했다. 홈택스 접속 경로는 로그인 후 화면 하단 '세무 업무 가이드맵(Map)'에서 '종합부동산세' 메뉴를 선택하면 된다. 서면 신고를 원하는 경우에는 홈택스나 세무서에서 신고 서식을 받아 작성하면 된다.
문의 사항은 안내문에 기재된 세무서 담당자나 국세청 국세상담센터(☎126)를 통해 안내받을 수 있다. 담당 부서는 국세청 부동산납세과(총괄)와 홈택스1담당관(협조)이다.
[논평] 성실한 신고가 최선의 절세
종합부동산세 합산배제와 과세특례 제도는 임대주택 공급이나 실수요 목적의 다주택 보유 등 특정 상황에 대해 과도한 세부담을 조정해주는 취지를 담고 있다. 다만 신고·신청을 놓치면 비과세나 세액공제 혜택을 받지 못하고, 반대로 요건을 충족하지 못한 채 신고했다가 추후 적발되면 경감받은 세액과 이자상당가산액을 함께 추징당할 수 있어 유의가 필요하다.
특히 올해부터 부부 공동명의 1주택자의 납세의무자 지정 방식이 지분율과 무관하게 합의로 정할 수 있도록 완화되고, 인구감소지역 주택이 세율 적용 주택 수 산정에서 제외되는 등 제도 변화가 있는 만큼 대상 납세자는 자신에게 유리한 신청 방식을 꼼꼼히 따져볼 필요가 있다는 지적이 나온다. 국세청이 안내문 발송과 함께 홈택스 모의계산 서비스 등 신고 지원을 강화하고 있는 만큼, 납세자 스스로도 요건 충족 여부를 성실하게 점검하는 자세가 요구된다.