
- 전국 매매 10%↑·서울 아파트 한 달 새 60%↑… 전월세 13%↓·미분양 6.9만 호
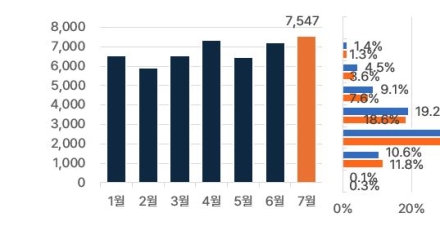
[뉴스에디션 - 분석] 국토교통부가 28일 발표한 ‘2025년 10월 주택통계’에 따르면 10월 전국 주택 매매거래량은 6만9,718건으로 전월(6만3,365건) 대비 10.0% 증가했다. 같은 기간 전월세 거래는 19만9,751건으로 전월(23만745건)보다 13.4% 감소했다. 거래 회복은 주로 수도권, 특히 서울에 집중된 반면 지방은 매매·임대차 모두 위축되는 모습이다.
수도권, 특히 서울이 끌어올린 매매시장
10월 수도권 주택 매매거래는 3만9,644건으로 전월(3만1,298건)보다 26.7% 증가했다. 전국 증가분(6,353건) 가운데 수도권이 대부분을 차지한 셈이다.
서울은 더 가파르다. 서울 전체 주택 매매는 1만5,531건으로 전월(1만995건) 대비 41.3% 늘었다.
특히 서울 아파트 매매 1만1,041건은 전월(6,796건)에 비해 62.5% 증가해, 한 달 새 거래량이 1.5배 이상 불어난 것으로 나타났다.
반대로 지방 매매거래는 3만74건으로 전월(3만2,067건)보다 6.2% 감소했다. 광역시·도 지역을 통틀어 거래가 줄어들면서, 수도권과 지방 간 온도차가 다시 벌어지는 양상이다.
올해 1~10월 누적 매매거래량은 60만1,811건으로 작년 같은 기간보다 증가했지만, 통계상 ‘회복’의 주된 무게는 수도권에 실린 채 구조적 양극화가 심화되는 모습이다.
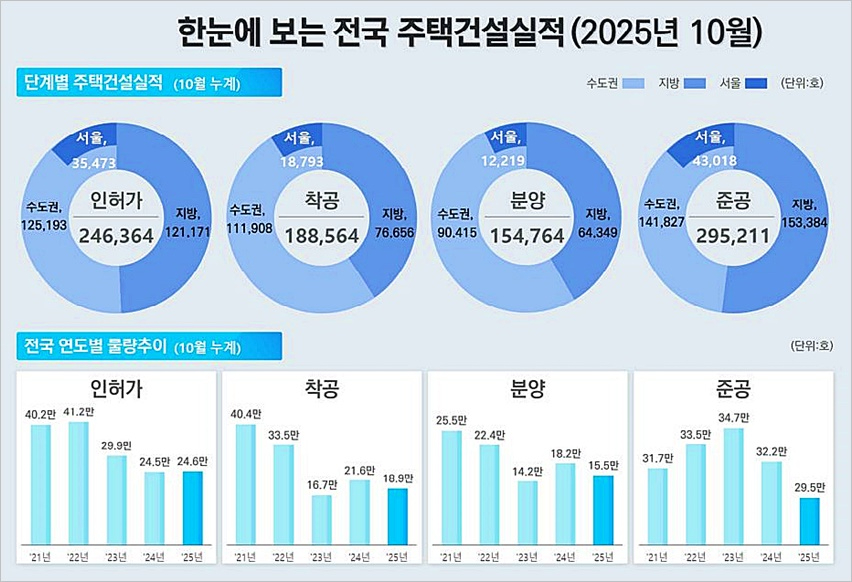
인허가는 늘고 착공·준공은 줄어… ‘향후 공급 공백’ 경고등
공급 측 지표는 온기가 덜하다. 10월 기준으로 보면,
◾ 수도권 인허가는 1만4,078호로 작년 같은 달보다 늘었지만,
◾ 착공은 1만108호 수준에 그치며 감소세,
◾ 준공 역시 수도권·비수도권 모두 작년 같은 달보다 줄어든 상태다.
올해 1~10월 누적 착공 물량은 18만8,564호로 전년 동기 대비 두 자릿수 감소를 기록했고, 같은 기간 준공 물량도 29만5,211호로 줄었다.
정리하면, 인허가→착공→준공으로 이어지는 공급의 사슬에서 앞단과 뒷단이 동시에 약해지는 구조다. 이는 2~3년 뒤 입주 물량 축소로 이어질 수 있다는 점에서, 당장은 수급 안정에 도움이 되더라도 중기적으로는 가격 상승 압력을 키울 수 있는 요소다.
수도권만 놓고 보면 인허가는 늘고, 착공·준공은 줄어드는 ‘비대칭’도 눈에 띈다. 서울의 경우 올해 들어 준공 물량이 크게 늘어 일종의 입주 피크 구간에 들어선 반면, 그 이후를 뒷받침할 착공은 정체돼 있어 내후년 이후 공급 공백 우려가 제기된다.
분양은 지방 ‘반짝’… 누계는 여전히 감소
10월 분양(입주자 모집 승인) 물량은 2만4,455호로 전월보다 6.7% 늘었다. 전년 같은 달과 비교해도 증가세지만, 올해 1~10월 누적 분양은 15만4,764호로 전년 동기 대비 여전히 감소 상태다.
수도권 분양은 1만4,681호, 지방은 9,774호로 집계됐다. 특히 지방은 지난 10월 한 달만 놓고 보면 전년 동월 대비 큰 폭으로 늘어 ‘반짝 회복’ 양상을 보이지만, 누계 기준으로는 공급 축소 기조가 이어지는 흐름이다.
수요가 살아난 일부 지역에서는 분양시장도 빠르게 기지개를 켜고 있지만, 지방 중소도시·외곽에서는 “추가 공급보다 기존 미분양 리스크 관리가 우선”이라는 인식이 강해, 사업자들의 공급 전략은 보수적으로 유지되는 모습이다.
전세 거래 줄고, 월세 비중은 60% 넘어서
임대차 시장에서 눈에 띄는 흐름은 ‘전세에서 월세로’의 이동이다.
10월 전월세 거래량은 19만9,751건으로 전월(23만745건) 대비 13.4% 감소했다.
세부적으로는
◾ 전세·보증금 위주 계약이 줄면서 전월세 전체 물량이 감소했고,
◾ 보증부 월세·반전세 등 월세형 계약은 상대적으로 버티는 모습이다.
올해 1~10월 누적 기준으로 월세 비중은 전체 전월세 거래의 62.7%로, 60%를 훌쩍 넘어선 수준까지 올라온 것으로 집계된다. 2021년(약 40%대 초반)과 비교하면 불과 몇 년 사이 구조 자체가 바뀐 셈이다.
전세대출 금리 부담, 연쇄 보증사고에 대한 불안, 집값·전셋값 변동성 등이 겹치면서, 임차인들이 “높은 보증금보다 월 부담이 다소 늘더라도 월세를 선택”하는 경향이 굳어지는 모습이다.
서울과 수도권에서는 비(非)아파트 임대에서 월세 비중이 특히 높아, 원룸·오피스텔 등 소형 주택 시장에서는 월세 계약이 사실상 ‘기본 옵션’으로 자리 잡은 모습이다.
미분양 6만9천 호… 수도권도 증가세로 전환
10월 말 기준 전국 미분양 주택은 6만9,069호로 전월(6만6,762호) 대비 3.5% 증가했다. 이 가운데 준공 후 미분양은 2만8,080호로 전월보다 3.1% 늘어나 재고 부담이 지속되고 있다.
지역별로는
◾ 수도권 미분양이 1만7,551호로 한 달 사이 14.3% 증가하며 증가세로 돌아섰고,
◾ 지방 미분양은 5만1,518호로 전월 대비 0.2% 증가해 절대 규모는 여전히 지방에 집중돼 있다.
전용 85㎡ 이하 중소형이 5만7,266호, 85㎡ 초과 중대형이 1만1,803호를 차지해, 실수요층이 선호하는 면적대에서 미분양이 상당 부분 쌓여 있는 것도 특징이다. 금리 부담, 지역별 수요 부진이 겹치면서 지방 중소도시·신규 택지지구를 중심으로 재고 조정이 장기화될 가능성이 크다는 분석이 나온다.
‘서울 과열 vs 지방 침체’… 불편한 회복기
종합하면, 이번 10월 통계는 주택시장이 거래절벽 국면에서는 벗어났지만 그 회복의 무게가 서울·수도권에 과도하게 쏠린 상태임을 보여준다.
◾ 매매거래에서는 서울·수도권, 특히 서울 아파트가 전월 대비 20~60%대의 높은 증가율을 기록하는 반면, 지방은 되레 거래가 줄어드는 ‘엇갈린 회복’이 나타나고 있다.
◾ 공급 측면에서는 인허가는 늘지만 착공·준공은 줄어드는 가운데, 미분양 재고는 다시 늘고 있다.
◾ 임대차 시장에서는 전월세 거래 자체가 줄어드는 가운데 월세 비중이 60%를 넘기며 구조 변화가 굳어지고 있다.
이상과 같이 10월 주택통계가 보여주는 한국 주택시장은 ‘뜨거운 서울’과 ‘차가운 지방’이 공존하는 불편한 회복기에 들어선 모습이다. 이 온도차를 어떻게 완화하느냐가 향후 몇 년간 집값과 임대료, 그리고 가계의 주거 안정을 좌우하게 될 것이다.
그런 측면에서 정부가 고려할 정책 과제는 크게 두 갈래로 볼 수 있다.
◾ 첫째, 수도권 핵심지의 공급 축소가 중장기 가격 급등으로 이어지지 않도록, 인허가와 착공·준공 사이의 시간차를 줄이고 사업 추진의 예측 가능성을 높이는 것이 중요하다.
◾ 둘째, 지방·외곽 지역에서는 무리한 신규 분양보다 기존 미분양 정리, 주거환경 개선, 산업·일자리와 연계된 수요 기반 강화를 병행할 필요가 있다.